Hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế TNCN
Hướng dẫn việc thực hiện khai, tạm nộp thuế Thu nhập cá nhân (TNCN) đối với hộ kinh doanh thuộc trường hợp nộp thuế thu nhập cá nhân theo phương pháp thu nhập tính thuế nhân (x) thuế suất, cụ thể như sau:
1. Về khai, tạm nộp Thuế TNCN:
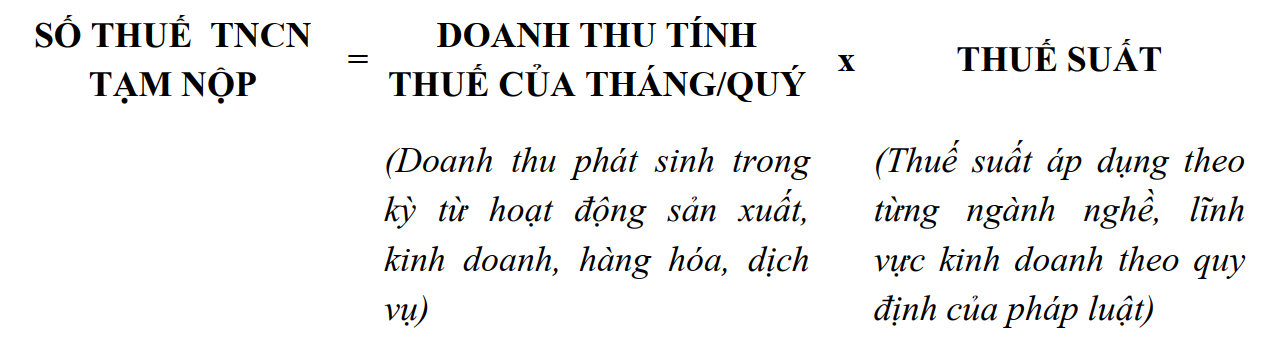
Theo quy định tại điểm b khoản 2 Điều 10 Nghị định số 68/2026/NĐ-CP ngày 05/3/2026 của Chính phủ, hộ, cá nhân kinh doanh thuộc đối tượng nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân (x) thuế suất thực hiện khai tạm nộp thuế TNCN theo tháng hoặc quý trên cùng hồ sơ khai thuế giá trị gia tăng. Số thuế TNCN tạm nộp được xác định theo phương pháp đơn giản:
Lưu ý: Thời hạn nộp hồ sơ khai thuế và nộp thuế theo đúng quy định của pháp luật về quản lý thuế. Kết thúc năm tính thuế, hộ, cá nhân kinh doanh thực hiện khai quyết toán thuế TNCN theo quy định.
2. Trường hợp người nộp thuế có nhiều địa điểm kinh doanh
Theo quy định tại điểm b khoản 4 Điều 8 Nghị định số 68/2026/NĐ-CP, trường hợp hộ, cá nhân kinh doanh nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân (x) thuế suất có hoạt động kinh doanh tại nhiều địa điểm thì thực hiện kê khai doanh thu, nộp thuế giá trị gia tăng theo từng địa điểm kinh doanh; nộp thuế TNCN tại trụ sở chính.
3. Về quyết toán thuế cuối năm
- Thời hạn nộp hồ sơ quyết toán thuế:
Theo quy định tại điểm a khoản 5 Điều 10 Nghị định số 252/2026/NĐ-CP thì hộ, cá nhân kinh doanh thuộc trường hợp phải khai quyết toán thuế TNCN thực hiện nộp hồ sơ quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ 03 kể từ ngày kết thúc kỳ quyết toán thuế.
- Xử lý chênh lệch khi quyết toán thuế TNCN:
+ Trường hợp số thuế TNCN đã tạm nộp thấp hơn số thuế TNCN phải nộp khi quyết toán thì căn cứ điểm b khoản 2 Điều 10 Nghị định số 68/2026/NĐ-CP, hộ, cá nhân kinh doanh nộp bổ sung phần chênh lệch và không tính tiền chậm nộp đối với số thuế nộp bổ sung.
+ Trường hợp số thuế TNCN đã tạm nộp lớn hơn số thuế TNCN phải nộp khi quyết toán thì được xử lý số tiền thuế nộp thừa theo quy định tại Điều 12 Nghị định số 68/2026/NĐ-CP.
Thông tin chi tiết theo file đính kèm: CV tuyen truyen tam nop Thue TNCN.pdf